Een klant betaalt een factuur in delen: bij bankreconciliatie koppel je iedere ontvangst aan dezelfde factuur en laat je het onbetaalde restant openstaan. De bankmutatie moet volledig zijn verklaard, maar de factuur hoeft daardoor nog niet volledig te zijn betaald. Je houdt zelf de beslissing over onduidelijke toewijzingen, afboekingen en de vrijgave van betalingen.
- Bankreconciliatie met deelbetalingen betekent: ontvangen bedragen toewijzen, het onbetaalde factuurrestant openlaten.
- Een verklaarde bankmutatie betekent niet automatisch dat de bijbehorende factuur volledig betaald is.
- Meetnance past bij MKB-financeteams die bankreconciliatie en factuurverwerking willen automatiseren binnen hun bestaande boekhoudomgeving.
- Controleer bij onduidelijke ontvangsten eerst de betaler, factuurreferentie en juiste entiteit; boek verschillen niet zomaar weg.
Waarom dit je maandafsluiting raakt
Bij een groep met 2–15 entiteiten controleer je niet alleen of geld is ontvangen. Je moet ook vaststellen bij welke administratie en welke openstaande post dat geld hoort. Een ontvangst op de verkeerde debiteur kan het banksaldo ongemoeid laten, terwijl je debiteurenlijst niet meer klopt.
Een sluitende bankrekening is daarom geen bewijs van een juiste debiteurenadministratie. Voor je afsluiting in 2026 heb je beide nodig: aansluiting van de bank én een verklaarbaar overzicht van openstaande facturen.
Meetnance automatiseert onder meer factuurverwerking, bankreconciliatie, debiteurenopvolging en de voorbereiding van betaalruns. Ze is een financiële collega voor uitvoerend werk, geen vervanging van je externe accountant. Welke uitzonderingen je accepteert en welke betalingen je bij je bank vrijgeeft, blijft mensenwerk.
Hoe blijft de post kloppen bij bankreconciliatie met deelbetalingen?
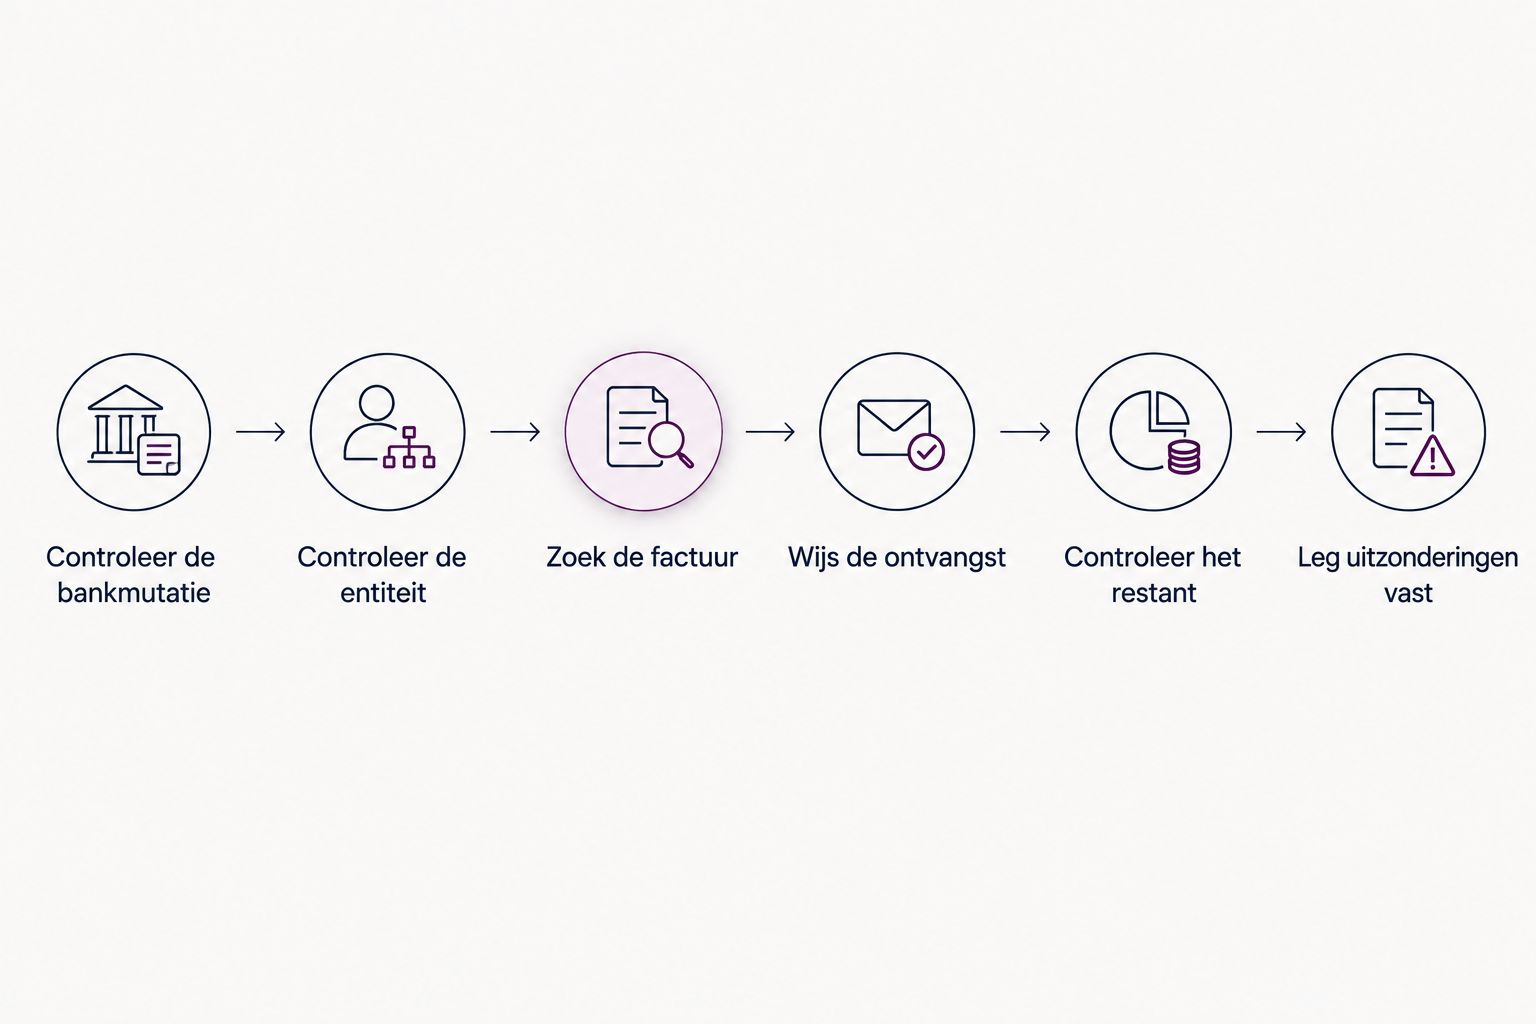
De basis is eenvoudig: de oorspronkelijke factuur blijft herkenbaar, elke betaling krijgt een eigen toewijzing en het resterende bedrag blijft open. Gebruik voor je controle in 2026 deze volgorde, ongeacht het boekhoudpakket waarin je werkt.
- Controleer de bankmutatie. Stel vast welk bedrag daadwerkelijk is bijgeschreven, op welke rekening en met welke omschrijving. Werk vanuit de bankregel, niet vanuit een verwachte betaling.
- Controleer de entiteit. Bepaal welke administratie eigenaar is van de bankrekening en waar de factuur is geboekt. Een bekende klantnaam is onvoldoende om die stap over te slaan.
- Zoek de factuur. Vergelijk de betaler, factuurreferentie, het bedrag en eventuele betalingsinformatie. Kijk ook naar eerdere toewijzingen op dezelfde factuur.
- Wijs de ontvangst toe. Verwerk alleen het daadwerkelijk ontvangen bedrag op de juiste post. Maak de factuur niet volledig betaald als er nog een onverklaard restant bestaat.
- Controleer het restant. Het oorspronkelijke factuurbedrag, verminderd met toegewezen betalingen en eventuele afzonderlijk verwerkte correcties, moet aansluiten op de openstaande post.
- Leg uitzonderingen vast. Noteer waarom je een ontvangst nog niet toewijst of waarom een correctie nodig is. Zorg dat een collega je keuze kan volgen zonder opnieuw uitzoekwerk te doen.
Een onduidelijke ontvangst vraagt om onderzoek, niet om een sluitboeking. Kun je de klant of factuur nog niet betrouwbaar bepalen, volg dan de afgesproken procedure voor niet-toegewezen ontvangsten. Houd zichtbaar wie het uitzoekwerk oppakt.
Deelbetaling, volledige betaling of onduidelijke ontvangst?
Deze situaties vragen om een andere verwerking. Het verschil zit niet alleen in het ontvangen bedrag, maar ook in de zekerheid over de bestemming en de verklaring van een eventueel restant.
| Situatie | Geschikt voor | Verwerking | Voordeel | Aandachtspunt |
|---|---|---|---|---|
| Deelbetaling | Een herkenbare ontvangst die slechts een deel van de factuur dekt | Toewijzen en het restant openlaten | De ontvangst en resterende vordering blijven zichtbaar | Het restant vraagt nog opvolging |
| Volledige betaling | Een ontvangst die het resterende factuurbedrag volledig dekt | Toewijzen en controleren of de post is voldaan | De factuur kan uit de openstaande posten verdwijnen | Eerdere betalingen en correcties moeten al goed staan |
| Onduidelijke ontvangst | Een ontvangst zonder betrouwbare factuurkoppeling | Niet geforceerd afletteren; onderzoek vastleggen | Je voorkomt een verkeerde toewijzing | De ontvangst blijft uitzoekwerk tot de bestemming vaststaat |
| Verklaard verschil | Een restant waarvoor een aantoonbare correctie bestaat | Correctie afzonderlijk verwerken volgens je beleid | De administratie weerspiegelt de onderliggende afspraak | Goedkeuring en bewijs blijven nodig |
Kies dus niet automatisch de factuur met het meest vergelijkbare bedrag. Een bedrag dat past, is een aanwijzing; een bevestigde bestemming is de basis voor je boeking.
Waarom de verwerking van deelbetalingen verschilt
Hetzelfde bankbedrag kan een andere behandeling vragen. Deze factoren bepalen wat je moet controleren:
- De betalingsreferentie. Een herkenbaar factuurnummer helpt bij de toewijzing. Een ontbrekende of afwijkende omschrijving vraagt om aanvullende betalingsinformatie.
- Eerdere ontvangsten. Beoordeel een nieuwe betaling tegenover het actuele restant, niet uitsluitend tegenover het oorspronkelijke factuurbedrag.
- De verdeling over facturen. Een ontvangst kan meerdere facturen betreffen. Je hebt dan een onderbouwde verdeling nodig, bijvoorbeeld uit een betalingsspecificatie.
- Creditnota’s en afspraken. Een resterend bedrag is niet automatisch achterstallig als een afzonderlijke correctie nog verwerkt moet worden. Controleer de onderliggende afspraak.
- De ontvangende entiteit. Een betaling binnen de groep is niet vanzelf een betaling in de juiste administratie. Controleer de bankrekening en de administratie waarin de vordering staat.
- Een betwist restant. Een klant kan bewust een deel onbetaald laten. Maak het verschil tussen een betalingsafspraak, een inhoudelijk geschil en een nog onverklaarde afwijking zichtbaar.
Laat de verklaring de verwerking bepalen, niet de wens om de post te sluiten. Een betaalde bankregel en een onbetaald factuurrestant kunnen tegelijk correct zijn.
Hoe verwerk je een volgende deelbetaling?
Een volgende deelbetaling wijs je toe aan het nog openstaande bedrag van dezelfde factuur. Controleer eerst of de eerdere ontvangst juist is verwerkt; anders bouw je verder op een verkeerde uitgangspositie.
Een illustratief voorbeeld zonder klantresultaten: een afnemer betaalt eerst een voorschot en later een aanvullende termijn. Beide ontvangsten horen bij dezelfde factuur. Na elke toewijzing controleer je het nieuwe restant, terwijl de oorspronkelijke factuur herkenbaar blijft.
Maak voor die tweede ontvangst niet opnieuw een verkoopfactuur aan alleen omdat er opnieuw geld binnenkomt. Een betaling en een factuur vervullen verschillende functies. Onderzoek eerst of er werkelijk een nieuwe prestatie of facturatiegrond is, of alleen een betaling op de bestaande vordering.
Controleer bovendien of de nieuwe ontvangst al is verwerkt voordat je handmatig ingrijpt. Anders kan hetzelfde ontvangen bedrag onbedoeld opnieuw worden toegewezen of ontstaat aanvullend herstelwerk.
Wanneer mag je een klein restant afboeken?
Een klein restant boek je alleen af als de reden en de bevoegdheid daarvoor duidelijk zijn. De omvang alleen verklaart niet waarom een klant minder heeft betaald.
Controleer eerst of sprake is van een deelbetaling, een afgesproken korting, een creditnota of een invoerfout. Een betalingsverschil gebruiken om een onbekende oorzaak te verbergen, maakt je debiteurenlijst wel korter maar niet betrouwbaarder.
Leg voor je afsluitproces in 2026 vast wie verschillen beoordeelt, welk bewijs nodig is en wie de correctie goedkeurt. Een dergelijke afspraak is een interne controlekeuze; presenteer die niet als een wettelijke grens of als een standaardinstelling die voor ieder pakket geldt.
Wat doe je als de betaling bij de verkeerde entiteit binnenkomt?
Een betaling bij de verkeerde entiteit vraagt eerst om vaststelling van de ontvangende bankrekening en de administratie waarin de vordering staat. Je kunt een factuur niet als correct afgehandeld beschouwen alleen omdat het geld ergens binnen de groep is ontvangen.
Leg vast welke entiteit het geld ontving en welke entiteit de factuur heeft uitgereikt. Laat vervolgens de bevoegde collega bepalen welke verwerking nodig is. Behandel dat als een afzonderlijke uitzondering, niet als een gewone deelbetaling.
Automatisering van bankmatching bewijst op zichzelf geen ondersteuning voor intercompanyverwerking of consolidatie. Vraag bij een productbeoordeling expliciet welke handelingen worden ondersteund en waar je finance team zelf verantwoordelijk blijft.
Handmatig verwerken of automatiseren in je bestaande pakket?
Meetnance past bij MKB-financeteams die bankreconciliatie en factuurverwerking willen automatiseren binnen hun bestaande boekhoudomgeving. Genoemde boekhoudplatforms zijn Exact Online, Xero en QuickBooks. Controleer voor jouw administratie welke workflows daadwerkelijk ondersteund worden, vooral bij deelbetalingen en uitzonderingen.
| Werkwijze | Geschikt voor | Pluspunt | Afweging |
|---|---|---|---|
| Handmatig werken in je boekhoudpakket | Teams die iedere toewijzing zelf willen beoordelen | De medewerker beoordeelt de betaling direct in de administratie | Het team voert ook de terugkerende controles en toewijzingen zelf uit |
| Meetnance als financiële collega | Teams die uitvoerende financiële workflows willen automatiseren | Ondersteunt onder meer bankreconciliatie en factuurverwerking | Ondersteuning van jouw uitzonderingen moet je vooraf toetsen; menselijke beslissingen blijven nodig |
Vraag in een demo in 2026 niet alleen of een betaling automatisch wordt herkend. Laat ook zien wat er moet gebeuren wanneer een klant opnieuw betaalt op een bestaande factuur, een referentie ontbreekt of de ontvangst bij een andere entiteit binnenkomt.
De relevante vraag is: welk werk voert de financiële collega uit, en welke beslissing komt terug bij de controller? Laat dat onderscheid aantonen voor de processen die jouw afsluiting vertragen. Een herkenbare workflow is nuttiger dan een algemene belofte over tijdwinst.
Toets je workflow met deelbetalingen
Bespreek bankmatching, factuurverwerking en de beslissingen die bij je finance team blijven.
Welke controles horen bij je maandafsluiting?
Maak van deelbetalingen geen los uitzoeklijstje naast de administratie. Je afsluitcontrole voor 2026 moet aantonen dat ontvangsten zijn verwerkt én dat de resterende vorderingen te verklaren zijn.
- Sluit de bank aan. Controleer of het geboekte banksaldo aansluit op de bankinformatie voor dezelfde afsluitdatum. Onderzoek ontbrekende of dubbel verwerkte mutaties afzonderlijk.
- Controleer openstaande posten. Bekijk of toegewezen ontvangsten zichtbaar zijn in het factuurrestant. Een bankregel zonder foutmelding bewijst dat niet.
- Beoordeel niet-toegewezen ontvangsten. Geef iedere uitzondering een eigenaar en een concrete vervolgstap. Laat onduidelijke ontvangsten niet verdwijnen in een algemene restcategorie.
- Stem debiteurenopvolging af. Laat een herinnering aansluiten op het actuele restant en de vastgelegde afspraak. Voorkom dat een klant opnieuw om het oorspronkelijke factuurbedrag wordt gevraagd.
- Bewaar de verklaring. Zorg dat betalingsinformatie, correcties en beslissingen terug te vinden zijn. De volgende controleur moet kunnen begrijpen waarom de post nog openstaat of juist is gesloten.
Bespreek uitzonderingen met dezelfde begrippen in iedere entiteit. Als de ene administratie een bedrag als deelbetaling behandelt en de andere als onverklaard verschil, is het groepsbeeld lastiger te beoordelen.
Veelgestelde vragen
Moet ik een factuur sluiten zodra er een betaling binnenkomt?
Nee, je sluit een factuur pas als het resterende bedrag is voldaan of een onderbouwde correctie is verwerkt. Bij een deelbetaling blijft het onbetaalde restant openstaan.
Kan een bankrekening aansluiten terwijl de debiteurenlijst niet klopt?
Ja, een aansluitend banksaldo bewijst niet dat ontvangsten aan de juiste facturen zijn toegewezen. Controleer daarom ook de debiteur, factuur en resterende vordering.
Wat doe ik met een betaling zonder factuurnummer?
Onderzoek eerst de betaler en aanvullende betalingsinformatie voordat je de ontvangst toewijst. Volg bij onvoldoende zekerheid de afgesproken procedure voor niet-toegewezen ontvangsten.
Hoe voorkom ik dat een klant na een deelbetaling een verkeerde herinnering krijgt?
Baseer de herinnering op het actuele factuurrestant en de vastgelegde betalingsafspraak. Controleer of de deelbetaling correct is toegewezen voordat je de opvolging verstuurt.
Kan een ontvangst over meerdere facturen worden verdeeld?
Ja, een ontvangst kan meerdere facturen betreffen. Onderbouw de verdeling met betalingsinformatie en controleer of het totaal van de toewijzingen overeenkomt met het ontvangen bedrag.
Verwerkt Meetnance automatisch iedere deelbetaling?
Meetnance ondersteunt bankreconciliatie, maar ondersteuning van iedere specifieke deelbetalingssituatie staat daarmee niet vast. Laat de verwerking van jouw uitzonderingen aantonen voor je eigen boekhoudomgeving.
Mag ik een onbekend verschil afboeken om de maand te sluiten?
Nee, de wens om de maand te sluiten is geen verklaring voor een verschil. Onderzoek de oorzaak en laat een eventuele correctie beoordelen volgens je interne bevoegdheden.
Tot slot: controleer het restant, niet alleen de ontvangst
Open bij je volgende afsluiting een factuur waarop meerdere ontvangsten zijn toegewezen. Volg de betalingen terug naar de bank en controleer daarna of het resterende bedrag overeenkomt met wat je werkelijk nog van de klant verwacht.
De beste controle eindigt niet bij een verwerkte bankregel, maar bij een verklaarbare openstaande post. Als een collega zonder mondelinge toelichting kan vaststellen wat betaald is en waarom het restant openstaat, is je overdracht bruikbaar.